Sucursal vs banca digital en Argentina
Sucursal o app: cuándo conviene cada canal
No se trata de elegir un bando. Usá cada canal para lo que hace mejor: tiempos, requisitos y trato, explicados para decidir sin dar vueltas.
Por dónde empezar
El punto de partida: qué querés lograr hoy
Si tu objetivo es pagar la luz, ver si entró el sueldo o pasar plata a un amigo en Córdoba, la app gana sin discusión. Lo hacés en minutos, a cualquier hora, con comprobante válido.
Si tu objetivo es firmar, reclamar con papeles o mover un monto que te pone nervioso, la sucursal gana. Hacete esa pregunta simple antes de salir: te ahorra una espera de una hora por algo que el home banking hace igual. Muchos lectores nos cuentan que pegan esta regla en la heladera y les funciona.
La comparativa entre sucursal vs home banking en Argentina no tiene un ganador fijo. Tiene un canal correcto para cada tipo de gestión.
Tiempo real
Espera versus clics, sin adivinar
Ir a una sucursal del centro entre las 11 y las 13 puede significar 40 minutos de espera más 15 de atención. Resolver lo mismo por app, si es un pago simple, son 3 minutos.
Pero cuando el trámite es complejo, la cuenta se invierte. Un reclamo por consumos desconocidos por teléfono puede llevar tres llamados de 20 minutos sin resolución, mientras una visita con DNI y resúmenes impresos lo deja asentado en una sola tarde.
Medí el tiempo total, no solo la fila. A veces la fila es más corta que el laberinto telefónico.
Lo que cambia según el canal
Tres temas donde se nota la diferencia
Seguridad, comisiones y reclamos no se resuelven igual por app bancaria que en forma presencial. Acá va lo que conviene saber antes de elegir.
Identidad y seguridad
Capas distintas, usos distintos
La app usa contraseñas, token y reconocimiento facial. Es segura para operaciones habituales. La sucursal suma verificación humana con DNI físico, firma ológrafa y entrevista.
Para desbloqueos, cambios de titularidad o alta de apoderados en cuentas de Tucumán o Mendoza, esa verificación presencial es requisito. No es que un canal sea inseguro y el otro seguro: usá la app para lo cotidiano y reservá la validación cara a cara para cambios sensibles.
Comisiones y paquetes
Consultar es fácil, negociar es presencial
Consultar comisiones podés hacerlo en ambos canales, porque los tarifarios están publicados. Negociarlas es otra historia. Pedir la bonificación del paquete por ser cliente sueldo, discutir un cargo por reposición o comparar el costo de una caja de seguridad se hace mejor con un oficial que ve tu historial en pantalla.
Llevá resúmenes de los últimos dos meses y preguntá por alternativas de paquete básico. Por app solo verás el botón de baja, sin matices. En sucursales de barrio, esa conversación de diez minutos suele terminar con una propuesta concreta.
Reclamos con papeles
El papel todavía manda
Iniciar un reclamo por app o por teléfono es correcto y te da número de caso. Sostenerlo es más fácil en sucursal: llevá el resumen marcado con resaltador, el ticket del cajero que retuvo plata en Avellaneda, la denuncia policial si hubo robo.
El empleado adjunta copias al legajo y te da constancia de recepción. Ese papel con sello y fecha es tu prueba si el caso se demora. Guardalo junto al número de reclamo. Sin constancia física, muchos reclamos se diluyen entre llamados.
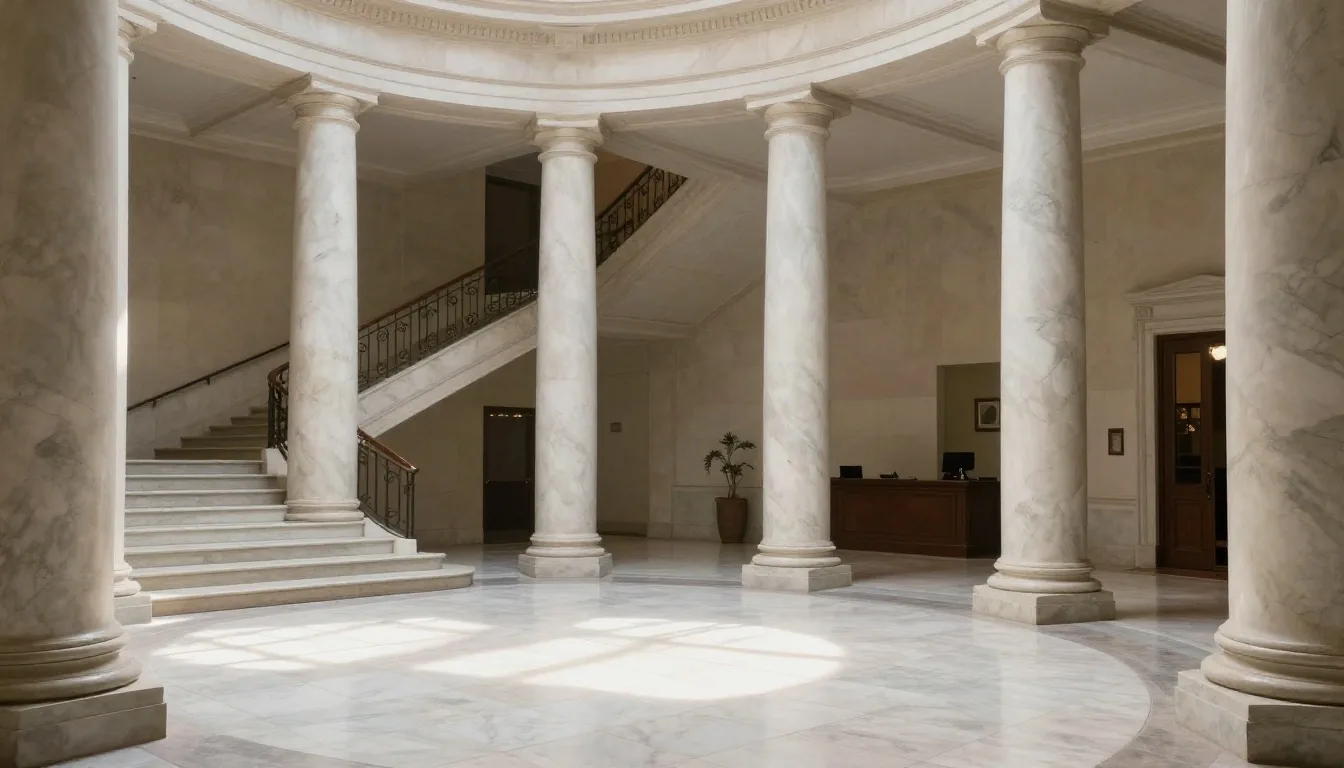
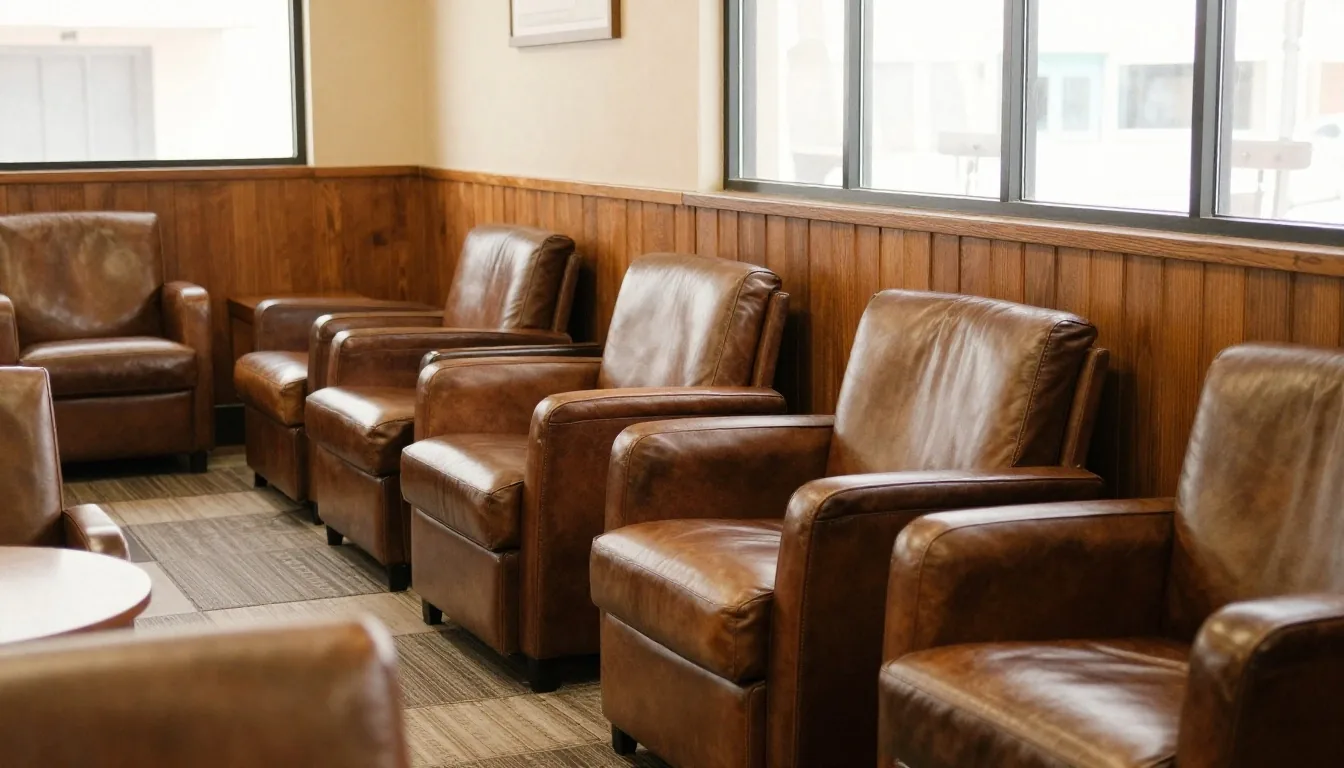
Un hall a las 9 de la mañana: el momento más tranquilo para trámites que piden firma y conversación.
Perfiles y momentos
Quién prefiere cada canal
Adultos mayores que cobran jubilación en Santa Fe suelen elegir ventanilla por trato y ticket en mano. Jóvenes freelancers en Palermo que facturan en dólares prefieren la app para mover fondos entre cuentas a las 22.
Comercios con depósito diario necesitan tesorería física los lunes. Familias que tramitan una hipoteca necesitan reuniones presenciales de una hora. No hay un ganador universal: hay perfiles y momentos. Identificar el tuyo evita pelearte con el canal equivocado.
Gestión mixta
Cómo combinarlos en una misma gestión
La forma más eficiente en Argentina hoy es mixta. Pedís turno online desde la web del banco, preparás los archivos, vas a la sucursal solo a firmar y después seguís el estado por app.
- — Solicitás un préstamo personal por home banking, y vas a firmar y preguntar por seguros asociados en tu sucursal.
- — Bloqueás la tarjeta por app a la madrugada y a la mañana retirás el plástico con DNI.
- — Subís la documentación de día y reservás la ventanilla solo para la validación final.
Cierre práctico
Nuestra recomendación práctica sin vueltas
Si dudás, hacé esto: resolvé por app todo lo que sea consulta, pago o transferencia menor. Andá a la sucursal para firmas, efectivo importante, reclamos con papeles y decisiones de monto alto.
Llamá antes para confirmar si necesitás turno y qué sucursal tiene el servicio, porque no todas tienen caja de seguridad o atención a empresas. Esa regla simple, aplicada en CABA o en el interior, reduce visitas inútiles y mejora las útiles. No es ideología digital o presencial. Es sentido práctico.
Preguntas que nos hacen seguido
¿El comprobante de la app vale igual que el de ventanilla?
Sí, ambos tienen validez. La diferencia es que en ventanilla te llevás además el sello y la posibilidad de hacer preguntas en el momento, algo útil cuando el pago es grande o tiene vencimiento.
¿Puedo pedir turno online y después seguir por app?
Sí. La mayoría de los bancos permite pedir turno desde la web y luego seguir el estado del trámite por home banking con número de gestión. Guardá ese número junto a la constancia que te den en sucursal.
¿Cuándo conviene ir igual aunque la app lo permita?
Cuando hay papeles para adjuntar, montos que te generan dudas o una negociación de comisiones. En esos casos, diez minutos de conversación en sucursal aclaran lo que tres llamados no resuelven.
Seguí comparando
Elegí tu próximo paso
Somos un recurso editorial independiente sobre sucursales en Argentina. Te ayudamos a preparar la visita o a revisar qué trámites exigen presencia.
Av. Corrientes 1233, C1043 Buenos Aires · Lunes a viernes: 9:00–18:00